¿Qué Debe Incluir una Rendición de Cuentas Fiduciaria en Florida?
Por Leslie V. Marenco · Publicado 18 de octubre de 2026
¿Qué debe incluir una rendición de cuentas de un fideicomiso? Florida
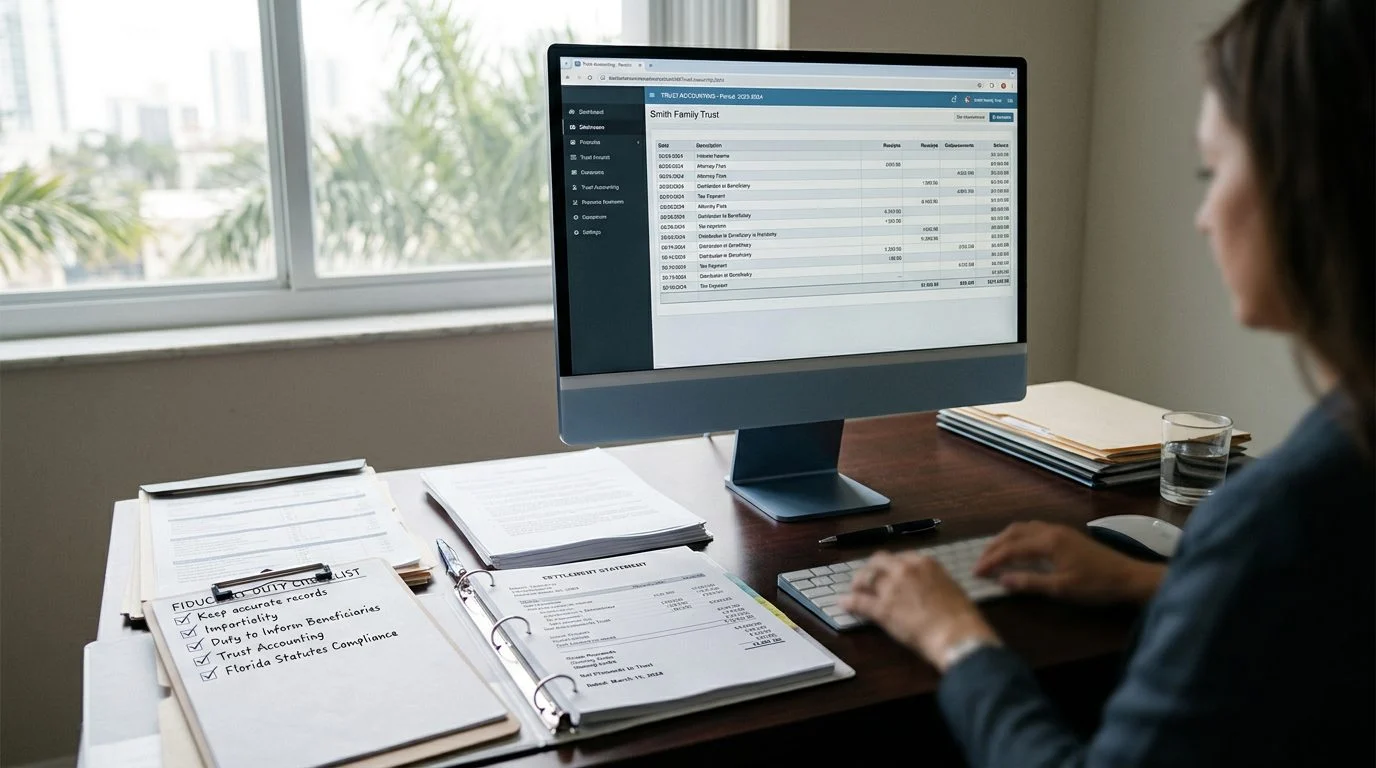
Si se pregunta qué debe incluir una rendición de cuentas de un fideicomiso, la respuesta breve es esta. El informe debe mostrar qué tenía el fideicomiso al inicio, cada dólar que entró y salió, y lo que el fideicomiso todavía posee al final. La ley de Florida establece los elementos básicos. Esta lista de verificación recorre cada uno de ellos, para que pueda revisar un informe que ya tenga.
¿No sabe cuál es su próximo paso?
Háblelo con Trust Counsel, PL: la primera consulta es gratuita, confidencial y sin compromiso.
Qué es una rendición de cuentas de un fideicomiso y quién tiene derecho a recibirla
Una rendición de cuentas de un fideicomiso es un informe escrito de lo que el fideicomiso tenía, recibió, pagó y todavía posee durante un período determinado. En el caso de un fideicomiso irrevocable, el fiduciario debe entregar a cada beneficiario calificado una rendición de cuentas al menos una vez al año. El fiduciario también debe entregarla cuando el fideicomiso termine o cuando el fiduciario cambie (Fla. Stat. § 736.0813).
La obligación va más allá del informe anual. El fiduciario debe mantener informados de forma razonable a los beneficiarios calificados sobre el fideicomiso y sobre la manera en que se administra. Si lo solicitan razonablemente, el fiduciario debe entregar una copia completa del instrumento del fideicomiso. Usted puede pedirlo por escrito.
El informe abarca un solo período. Ese período comienza en la fecha de la última rendición de cuentas o, si no hubo ninguna, en la fecha en que el fiduciario se volvió responsable de rendir cuentas (Fla. Stat. § 736.08135). La ley establece que el informe debe ser “razonablemente comprensible”. Es una prueba justa para cualquier informe que reciba.
El inventario inicial y los valores de partida
El informe debe comenzar indicando el nombre del fideicomiso, el fiduciario que presenta el informe y el período que cubre. A continuación, debe enumerar cada activo que el fideicomiso tenía al inicio del período.
El Fla. Stat. § 736.08135(2)(c) exige que una rendición de cuentas de un fideicomiso indique dos valores para cada activo o clase de activos que existan al cierre del período de rendición de cuentas y que puedan valorarse de manera razonable: su valor de adquisición o de registro contable y su valor actual estimado. El primero es el valor de adquisición o de registro, es decir, lo que el fideicomiso registró. El segundo es el valor actual estimado. Cada deuda conocida también debe aparecer, con su monto actual estimado si se conoce (Fla. Stat. § 736.08135).
Considere esto como una fotografía inicial. Compárela con el informe anterior. Si el saldo de cierre anterior no coincide con el nuevo inventario inicial, pregunte por qué. Los bienes raíces, las cuentas de inversión y los intereses comerciales suelen pasar a un fideicomiso, por lo que sus asientos merecen una revisión detenida. Un activo que podía valorarse pero que aparece sin valor es un vacío.
Ingresos: rentas y principal
Cada ingreso debe aparecer en el informe, con su origen y fecha. Según la ley de Florida, el fiduciario debe asignar a la renta el monto recibido como distribución de ingresos, incluida una distribución de unitrust conforme a las ss. 738.301-738.310, de un fideicomiso o sucesión en el que el fiduciario tenga un interés, salvo un interés adquirido en un fideicomiso que sea una entidad de inversión, y debe asignar al principal el monto recibido como distribución de principal de ese fideicomiso o sucesión (Fla. Stat. § 738.402).
La ley de Florida exige que un fiduciario asigne ciertos activos al principal. Entre ellos se incluyen los activos recibidos de una persona durante su vida, de un patrimonio y de un fideicomiso al terminar un derecho a rentas. El dinero proveniente de la venta o del cambio de forma de un activo del principal también se asigna al principal (Fla. Stat. § 738.404).
El informe también debe mostrar cómo se reparten los ingresos y los desembolsos entre renta y principal, cuando esa distribución afecta el interés de un beneficiario. Debe mostrar las ganancias y pérdidas realizadas durante el período (Fla. Stat. § 736.08135).
Esté atento a los depósitos sin explicación. Compare cada ingreso con el estado de cuenta del banco o del custodio. Si el informe muestra una venta, debe mostrar el producto de la venta y a dónde fue.
Desembolsos, distribuciones y compensación del fiduciario
Todo pago realizado debe aparecer en la lista. Esto incluye los pagos al fiduciario y a los agentes del fiduciario, así como las distribuciones a los beneficiarios.
Para cada pago, indique el beneficiario del pago, la fecha, el monto y el propósito. Mantenga las distribuciones separadas de los gastos. Un beneficiario necesita ver qué se le entregó a él y qué se destinó al mantenimiento.
La remuneración del fiduciario sigue sus propias reglas. Si las condiciones del fideicomiso no establecen la compensación del fiduciario, este recibe una compensación que sea razonable según las circunstancias.
Florida también establece que la mitad de la compensación ordinaria del fiduciario proviene de las rentas, en la medida en que las rentas sean suficientes (Fla. Stat. § 738.501). El informe debe mostrar qué cuenta la pagó.
Activos en poder del fideicomiso al cierre del período y conciliación
El informe debe terminar con un anexo de lo que el fideicomiso todavía posee. Cada activo debe mostrar su valor actual estimado al cierre del período (Fla. Stat. § 736.08135).
Los activos vendidos, trasladados a un nuevo custodio o distribuidos durante el período también deben aparecer, en la medida en que sea factible. La ley menciona cambios como el cambio de institución custodia y los desdoblamientos de acciones.
La conciliación es una operación aritmética sencilla. Comience con el inventario inicial. Sume los ingresos. Reste los desembolsos. El resultado debe ser igual al saldo final, y cada cifra de efectivo debe coincidir con un estado de cuenta del banco o del custodio.
Si aparece una diferencia, incluso pequeña, el fiduciario debe explicarla por escrito. Un faltante que se ha absorbido en silencio merece ser planteado. En una rendición de cuentas final, el informe debe incluir un plan de distribución para los activos no distribuidos (Fla. Stat. § 736.08135).
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a Trust Counsel, PL. La primera conversación es gratuita, confidencial y sin compromiso.
Informes fiscales del fideicomiso
La declaración del impuesto sobre la renta del fideicomiso es responsabilidad del fiduciario. La rendición de cuentas debe describir los ingresos de la misma manera que lo hace la declaración.
La ley federal calcula, en general, la renta imponible de un fideicomiso de la misma manera que la de una persona física, salvo disposición en contrario (IRC § 641(b)).
Una rendición de cuentas no es una declaración de impuestos. Aun así, la clasificación de los ingresos en la rendición de cuentas debe coincidir con los registros fiscales del fideicomiso. Si ambos no coinciden, pida al fiduciario que explique por qué, por escrito. El resultado fiscal depende de los hechos de cada año.
Registros de respaldo y vacíos comunes
Cada asiento debe poder rastrearse hasta un registro. El fiduciario debe llevar registros claros, distintos y exactos de la administración del fideicomiso. También debe mantener los bienes del fideicomiso separados de los propios del fiduciario (Fla. Stat. § 736.0810).
Busque los estados de cuenta del banco y del custodio, una factura por cada pago, escrituras, tasaciones y cartas sobre decisiones importantes.
Vacíos comunes que un lector puede verificar:
- Estados de cuenta faltantes de algunos meses o trimestres.
- Depósitos que el informe nunca clasifica.
- Pagos sin factura ni propósito indicado.
- Cambios de valor sin explicación.
Pregunte al fiduciario por escrito qué base contable se utilizó. Luego pregunte si se usó la misma base en todos los períodos. Un método coherente hace que un año sea comparable con el siguiente.
Cuando la rendición de cuentas plantea dudas o usted la está preparando
Una solicitud por escrito a menudo resuelve un elemento faltante. Los vacíos graves pueden requerir la intervención de un tribunal. Un incumplimiento de fideicomiso es una violación, por parte del fiduciario, de un deber que le debe a un beneficiario (Fla. Stat. § 736.1001).
Comience pidiendo por escrito el instrumento del fideicomiso y los detalles de los activos y de la administración. Si esas solicitudes no resuelven el problema, el tribunal dispone de recursos.
Las normas de plazos pueden aplicarse a los fideicomisos más recientes.
¿Qué debe incluir una rendición de cuentas de un fideicomiso?
Un informe completo muestra la identidad y el período del fideicomiso, el inventario inicial, todos los ingresos y pagos, la división entre renta y principal, un anexo final valorado y una conciliación.
¿Está obligado un fiduciario a entregar a los beneficiarios una rendición de cuentas del fideicomiso en Florida?
¿Debe un fideicomiso presentar su propia declaración de impuestos?
Si un informe del fideicomiso le ha dejado con dudas, o si debe preparar la primera rendición de cuentas tras un fallecimiento o una incapacidad, no tiene que resolverlo solo. Trust Counsel, PL tiene su oficina en Coral Gables, Florida. Los abogados de Trust Counsel pueden actuar individualmente como fiduciario o representante personal. El despacho asesora y representa a fiduciarios, representantes personales y beneficiarios. Leslie V. Marenco es la abogada responsable de esta página. Su primera consulta es gratuita, confidencial y sin compromiso de continuar. Llame al (305) 707-7126 o solicite una consulta.
¿Listo para dar el siguiente paso?
Áreas de práctica relacionadas
- Servicios profesionales de fiduciario y albacea