Planificación patrimonial · Coral Gables, Florida
¿Qué cinco bienes no debe incluir en un fideicomiso en Florida?
Algunos activos funcionan mejor con una designación de beneficiario, un contrato o un título distinto. Revisemos su caso antes de transferir. Responsable de esta página: Leslie V. Marenco, Trust Counsel, PL, Coral Gables, Florida.
Por Leslie V. Marenco · Publicado 29 de octubre de 2026
Cinco activos que conviene mantener fuera de un fideicomiso en vida en Florida
Cinco activos suelen quedar fuera de un fideicomiso en vida: las cuentas de jubilación, las pólizas de seguro de vida, las cuentas de ahorro para la salud, los vehículos con título registrado y las cuentas de custodia para menores. Cada uno se rige por sus propias normas, así que mencionarlo en el documento del fideicomiso a menudo no basta. La respuesta correcta depende de los hechos de cada plan.
Equivocarse en esto puede dejar a una familia con un fideicomiso que no controla los activos que esperaba que controlara. Esta guía explica por qué cada activo suele gestionarse fuera del fideicomiso, qué conviene revisar y qué ley rige cada regla.
¿No sabe cuál es su próximo paso?
Háblelo con Trust Counsel, PL: la primera consulta es gratuita, confidencial y sin compromiso.
Por qué algunos activos quedan fuera de un fideicomiso en vida
Un fideicomiso en vida revocable es un fideicomiso que el titular puede modificar durante su vida. La persona que crea el fideicomiso se denomina fideicomitente. La legislación de Florida permite crear un fideicomiso mediante la transferencia de bienes a un fiduciario durante la vida del fideicomitente, o mediante un testamento u otra disposición que surta efecto al fallecimiento. También puede crearse cuando el titular declara que posee bienes identificables como fiduciario, o al ejercer un poder de designación a favor de un fiduciario (Fla. Stat. § 736.0401).
Financiar el fideicomiso significa poner bienes bajo su titularidad. Existen dos vías principales. Puede cambiar el título del bien a nombre del fideicomiso, como ocurre con una vivienda o una cuenta de corretaje. O puede designar al fideicomiso como beneficiario, lo cual funciona para cuentas que se transmiten mediante un formulario archivado. Cambiar el título y designar un beneficiario son actos distintos.
Entre las categorías que comúnmente se incluyen en un fideicomiso están los bienes inmuebles y las cuentas de corretaje sujetas a impuestos, que normalmente se transfieren cambiando el título. Algunos activos no pueden retitularse en absoluto. Esos deben gestionarse mediante su designación de beneficiario o las reglas del custodio.
Según la legislación de Florida, salvo que las condiciones del fideicomiso dispongan expresamente que es irrevocable, el fideicomitente puede revocarlo o modificarlo. Esta regla no se aplica a un fideicomiso creado mediante un instrumento otorgado antes de la fecha de entrada en vigor del Código de Fideicomisos de Florida (Fla. Stat. § 736.0602). Cambiar un título no es la única forma en que cambia un fideicomiso. Las modificaciones generalmente siguen el método propio del fideicomiso, mediante cumplimiento sustancial del mismo. Si el fideicomiso no establece un método, puede utilizarse un testamento o codicilo posterior que haga referencia expresa al fideicomiso o que asigne específicamente bienes que de otro modo habrían pasado por el fideicomiso, o cualquier otro método que demuestre de forma clara y convincente la intención del fideicomitente. Todo cambio debe documentarse con claridad.
1. Cuentas de jubilación: IRA, 401(k) y 403(b)
Las cuentas de jubilación suelen quedar fuera de un fideicomiso en vida porque el plan o el custodio es quien las posee. Se transmiten mediante la designación de beneficiario, no cambiando el título.
¿Se puede poner un 401(k) en un fideicomiso? Normalmente, el fideicomiso se designa como beneficiario y no como titular de la cuenta. Esa designación debe coincidir con las condiciones del fideicomiso y con el formulario propio del plan. Una discrepancia puede hacer que el dinero llegue a un destino que el titular nunca pretendió.
Las normas de los planes varían de un empleador o custodio a otro. El formulario archivado suele ser el que sigue la institución, por lo que el documento del fideicomiso por sí solo no controla la cuenta. Los efectos fiscales también dependen de quién hereda la cuenta y de cómo se transmite.
Un error común es designar el fideicomiso en el formulario y no volver a revisarlo cuando cambia el fideicomiso. Revise el estado de cuenta y la designación juntos cada vez que se actualice el fideicomiso.
El propio fideicomiso sigue siendo importante. Según la 26 U.S.C. § 2038, los bienes que el causante transfirió a un fideicomiso pueden incluirse en el patrimonio bruto cuando el causante conservaba un poder para modificar, enmendar, revocar o terminar el fideicomiso al fallecer, y también cuando dicho poder fue renunciado durante el período de 3 años anterior a la fecha de fallecimiento. La sección 2038 del Código de Rentas Internas (IRC) dice: “En la medida de cualquier interés sobre el cual el causante haya realizado en algún momento una transferencia (salvo en caso de venta de buena fe por una contraprestación adecuada y completa en dinero o en valor monetario), mediante fideicomiso u otro medio, cuando el disfrute de dicho interés estuviera sujeto, en la fecha de su fallecimiento, a cualquier modificación mediante el ejercicio de un poder (en cualquier calidad ejercitable) por el causante solo o por el causante conjuntamente con cualquier otra persona (sin consideración a cuándo o de qué fuente el causante adquirió dicho poder), para modificar, enmendar, revocar o terminar, o cuando dicho poder sea renunciado durante el período de 3 años que termina en la fecha del fallecimiento del causante.” La planificación de la jubilación y la planificación del fideicomiso deben revisarse en conjunto.
2. Pólizas de seguro de vida
El seguro de vida suele pagarse según su designación de beneficiario, no a través del documento del fideicomiso. La legislación de Florida permite que las prestaciones por fallecimiento, incluidos los capitales de pólizas individuales, sean pagaderas a un fiduciario en virtud de un fideicomiso vigente al fallecimiento (Fla. Stat. § 733.808). Designar un fideicomiso es una opción, y la designación debe redactarse con cuidado.
Un error frecuente es suponer que el fideicomiso recibe una póliza que designa directamente a una persona. Si la póliza designa a una persona física, el capital generalmente sigue esa designación. El fideicomiso recibe el dinero cuando el fideicomiso, o su fiduciario, figura como beneficiario en la póliza, siempre que el acuerdo o la declaración de fideicomiso exista en el momento del fallecimiento del asegurado. También ocurre cuando el fiduciario está designado en un instrumento escrito que se admite a trámite de sucesión como último testamento, ya que la ley permite que las prestaciones por fallecimiento se paguen al fiduciario designado, o que se designe en ese testamento.
La ley también fija un plazo. Si ningún fiduciario reclama el capital dentro de los 6 meses siguientes al fallecimiento, o si existen pruebas satisfactorias de que no habrá fiduciario que lo reciba, la aseguradora paga al representante personal de la persona que hizo la designación. La aseguradora puede seguir un acuerdo distinto celebrado durante la vida del titular.
La titularidad también importa para el impuesto federal sobre el patrimonio. El seguro de vida se incluye en el patrimonio bruto cuando es pagadero al representante personal, o cuando es pagadero a otros beneficiarios y el causante conservaba cualquiera de los derechos de titularidad sobre la póliza al fallecer. Revise conjuntamente quién es el titular de la póliza y quién figura como beneficiario.
3. Cuentas de ahorro para la salud (HSA)
Una cuenta de ahorro para la salud está en poder de un custodio y, por lo general, se transmite mediante la designación de beneficiario. Cambiar su título a un fideicomiso no es la vía habitual.
Lo más importante al fallecer es quién figura en el formulario del custodio. Designar a un fideicomiso, a un cónyuge u otra persona puede producir resultados distintos. El formulario debe coincidir con el plan y con las condiciones del fideicomiso.
No suponga que el fideicomiso controla la cuenta solo porque el fideicomiso existe. El formulario archivado es el primer documento que hay que revisar cuando el titular fallece o cuando actualiza su plan patrimonial.
Las condiciones del fideicomiso también deben indicar qué ocurre si una persona designada fallece antes o no puede desempeñar su función. Las normas fiscales federales determinan cómo se trata la cuenta al fallecer, y el Servicio de Impuestos Internos (IRS) publica las reglas generales. Una revisión conjunta de la cuenta y del fideicomiso puede detectar lagunas antes de que causen confusión a los familiares.
4. Vehículos y automóviles
Un vehículo con título registrado normalmente no pasa a un fideicomiso con solo mencionarlo en el documento del fideicomiso. El título figura a nombre del titular ante la agencia estatal de vehículos de motor. Cambiar el título es un paso distinto a firmar el fideicomiso.
Los vehículos suelen tener menos valor que una vivienda o una cuenta de inversión. Aun así, cada título debe coincidir con el resto del plan. Un automóvil que queda fuera del fideicomiso puede requerir atención dentro del plan patrimonial.
Compruebe el título para verificar el nombre exacto del titular y si existe algún gravamen. El acreedor prendario puede tener derechos que afecten a la transmisión. Antes de cualquier cambio, compare la documentación del préstamo con el título.
No firme un cambio de título sin compararlo antes con las condiciones del fideicomiso y con la documentación del préstamo. Firmar rápidamente un formulario equivocado puede generar una cuestión que tarde meses en resolverse. Guarde copias del título y del fideicomiso juntas en un mismo expediente.
¿No sabe cuál es su próximo paso?
Háblelo con Trust Counsel, PL: la primera consulta es gratuita, confidencial y sin compromiso.
5. Cuentas de custodia UTMA y UGMA
Una cuenta conforme a la Ley Uniforme de Transferencias a Menores (UTMA) o a la Ley Uniforme de Donaciones a Menores (UGMA) está en poder de un custodio en beneficio de un menor. Por lo general, el fideicomiso no la controla.
El custodio administra el dinero en beneficio del menor. Las condiciones de la cuenta de custodia y las del fideicomiso son documentos separados, por lo que cada uno debe revisarse según sus propios términos. Cambiar el título de la cuenta a un fideicomiso normalmente no es la forma en que se gestionan estas cuentas.
Verifique esa edad antes de planificar en torno a ella, porque puede no coincidir con los plazos previstos en el fideicomiso.
Antes de cualquier cambio, confirme quién es el custodio, qué edad tiene el menor y qué dice la documentación de la cuenta.
Próximos pasos para revisar su propio fideicomiso
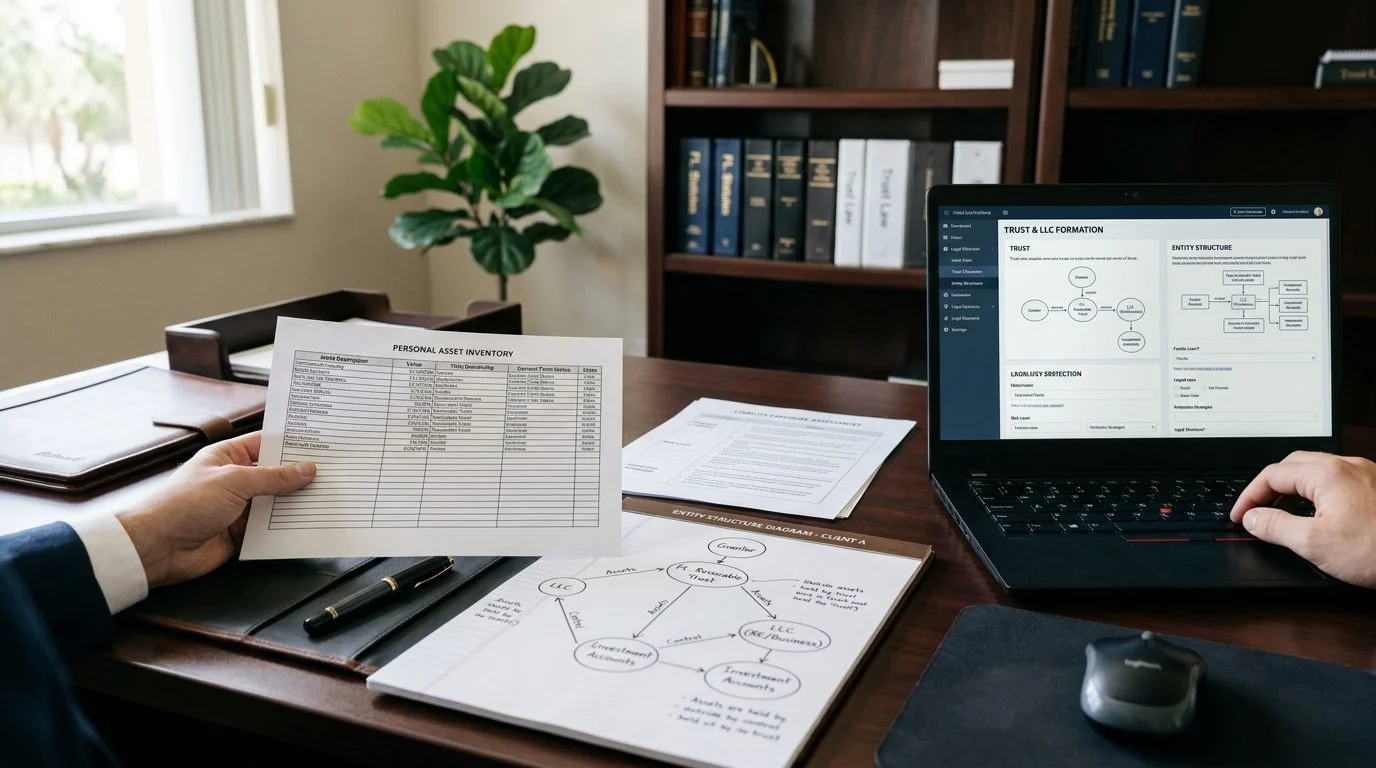
Comience por enumerar cada activo, su titular actual y su designación de beneficiario o su título, antes de hacer cualquier cambio. Esa lista muestra qué activos controla el fideicomiso y cuáles se transmiten de otra forma.
Muchas personas llegan a esta cuestión al revisar el fideicomiso de un padre tras un fallecimiento, o al financiar un fideicomiso que acaban de crear. Conviene revisar un fideicomiso si el fiduciario sucesor designado fallece o queda incapacitado.
Trust Counsel, PL tiene su sede en Coral Gables, Florida. Los abogados de Trust Counsel pueden actuar individualmente como fiduciario o representante personal. La firma asesora y representa a fiduciarios, representantes personales y beneficiarios. Leslie V. Marenco es la abogada responsable de esta página.
¿Se puede poner un 401(k) en un fideicomiso?
Normalmente, el fideicomiso se designa como beneficiario en lugar de como titular de la cuenta. La designación debe coincidir con el formulario del plan y con las condiciones del fideicomiso.
¿Debería pagarse el seguro de vida a un fideicomiso en vida?
Puede hacerse. La legislación de Florida permite que las prestaciones por fallecimiento se paguen a un fideicomiso vigente al fallecimiento, y la designación debe coincidir con las condiciones del fideicomiso.
La consulta inicial es gratuita, confidencial y sin compromiso de continuar. Si está revisando el fideicomiso de un padre o creando su propio plan, llame al (305) 707-7126 o programe una consulta inicial gratuita.
Bienes que suelen requerir un análisis aparte
Cuentas de retiro
Los planes 401(k) e IRA normalmente se coordinan mediante una designación de beneficiario que debe coincidir con el formulario del plan.
Pólizas de seguro de vida
El beneficiario de la póliza y el titular deben revisarse con cuidado antes de designar al fideicomiso como beneficiario o transferir la póliza.
Negocios con acuerdos internos
Las participaciones de una empresa suelen depender de su acuerdo de operación, de los socios y de las restricciones de transferencia vigentes.
Antes de transferir, revise
Una transferencia mal hecha puede dejar un bien fuera del plan que usted imaginaba. Trust Counsel puede revisar el documento del bien, el formulario de beneficiario y el texto del fideicomiso para ver cómo encajan.
Preguntas frecuentes
¿Se puede poner un 401(k) en un fideicomiso?
Normalmente el fideicomiso se designa como beneficiario y no como titular de la cuenta. La designación debe coincidir con el formulario del plan y con las condiciones del fideicomiso.
¿Debería pagarse el seguro de vida a un fideicomiso en vida?
Puede hacerse, pero la decisión depende de la póliza, de la finalidad del plan y de la situación familiar. Cada caso se analiza de forma individual.
¿Quién puede actuar como fiduciario?
Los abogados de Trust Counsel pueden actuar individualmente como fiduciario o representante personal. La firma asesora y representa a fiduciarios, representantes personales y beneficiarios.